Gen Z dan milenial Indonesia kian enggan membeli rumah. Harga melambung, gaji stagnan, dan gaya hidup fleksibel mendorong mereka memilih sewa atau co-living. Memicu perubahan pola hunian dan sosial.
_________
Di sebuah co-living di bilangan Tebet, Jakarta Selatan, Raka (26) duduk santai di ruang bersama sambil menyeruput kopi. Ia bekerja sebagai content creator di sebuah agensi digital.
Kamar pribadinya tak luas, tapi cukup nyaman. Ada dapur bersama, gym kecil, dan ruang kerja komunal yang ramai di pagi hari.
“Kalau ada tawaran kerja di Bandung atau Bali, saya tinggal bawa koper. Enggak pusing mikirin rumah,” katanya sambil tersenyum. “Beli rumah? Wah, itu belum masuk prioritas saya.”
Cerita Raka hanyalah potret kecil dari fenomena yang makin terlihat: anak-anak muda Indonesia, terutama di kota besar, menunda atau bahkan enggan membeli rumah sendiri.
Alasannya berlapis—dari harga yang kian melangit, pendapatan yang stagnan, hingga perubahan cara pandang soal hidup.
Harga Naik, Harapan Turun
Data berbicara. Survei Populix (2023) mencatat, 61 persen anak muda usia 24–39 tahun mengalami kesulitan membeli rumah. Mayoritas menyebut penyebabnya adalah harga rumah yang terus naik dan tak sebanding dengan kenaikan gaji.
Survei Inventure Indonesia Industry Outlook 2025 bahkan menemukan 2 dari 3 Gen Z kelas menengah pesimistis bisa membeli rumah dalam tiga tahun ke depan.
Alasan mereka terbilang konsisten: 80 persen mengatakan harga rumah terlalu tinggi, 45 persen merasa pendapatan terlalu kecil, dan 34 persen menyebut pekerjaan yang belum stabil.
“Rasio harga rumah terhadap pendapatan di Jakarta atau Surabaya sudah sangat tinggi. Di banyak kota besar, butuh lebih dari sepuluh tahun menabung hanya untuk uang muka,” ujar Yuswohady, Managing Partner Inventure, dalam rilis surveinya beberapa waktu lalu.
Strategi Alternatif: Dari Rent-to-Own hingga Kota Sekunder
Bagi yang tetap bermimpi memiliki rumah, strateginya beragam.
Sebanyak 38 persen memilih skema rent-to-own (menyewa dengan opsi beli), 34 persen memilih sewa jangka panjang, dan 14 persen masih berharap lewat KPR bank. Sisanya memilih membangun bertahap atau pindah ke kota sekunder yang harganya lebih ramah kantong.
Soal tenor, mayoritas merasa sanggup menyicil 15–20 tahun (54 persen), sementara 36 persen siap menyicil hingga 30 tahun. Hanya segelintir, 10 persen, yang optimistis bisa melunasi dalam waktu kurang dari 15 tahun.
Angka-angka ini menunjukkan, bagi banyak anak muda, rumah adalah komitmen panjang yang memerlukan strategi matang—dan tidak jarang, kompromi besar.
Perubahan Cara Pandang: Fleksibilitas Lebih Penting
Tak semua alasan bersifat ekonomi. Ada pula faktor sosial-psikologis.
Generasi muda kini lebih menghargai fleksibilitas dibanding kepemilikan permanen. Perubahan karier yang cepat, tren remote working, dan keinginan tinggal dekat pusat aktivitas membuat mereka nyaman dengan hunian sewa atau co-living.
“Pengalaman hidup, seperti traveling, menonton konser, atau mencoba bisnis baru, terasa lebih berharga daripada mengikat diri pada cicilan 20 tahun,” kata Dina, 29 tahun, pekerja kreatif yang sudah pindah kota tiga kali dalam lima tahun terakhir.
Survei Inventure menunjukkan, 24 persen Gen Z memilih menabung untuk pengalaman ketimbang rumah.
Ledakan ‘Co-Living’ dan Pasar Sewa
Fenomena ini memicu pertumbuhan bisnis co-living dan kos modern di kota-kota besar.
Hunian jenis ini menawarkan kamar pribadi dengan fasilitas bersama—mulai dari dapur, ruang kerja, gym, hingga rooftop untuk acara komunitas. Operator co-living melaporkan tingkat hunian tinggi, terutama dari kalangan pekerja muda.
Bagi banyak orang seperti Raka, tinggal di co-living berarti tak perlu memikirkan perawatan rumah, biaya renovasi, atau pajak tahunan.
“Saya bayar satu harga sudah termasuk listrik, internet, dan kebersihan. Waktu dan tenaga saya habis untuk kerja dan main, bukan urus atap bocor,” ujarnya sambil tertawa.
Dampak Sosial: Generation Rent dan Gentrifikasi
Fenomena ini tak sekadar tren gaya hidup. Ia membawa dampak sosial.
Pertama, munculnya “generation rent” yang tinggal lebih lama bersama orang tua atau menyewa di kota. Hal ini memperlambat pembentukan rumah tangga baru dan mengubah pola konsumsi.
Kedua, pasar sewa yang tumbuh pesat bisa memicu gentrifikasi: harga sewa di area populer naik, mendorong warga lama pindah ke lokasi lebih pinggiran.
Ketiga, sebagian anak muda terjebak di hunian kontrak informal dengan kualitas rendah, memperlebar kesenjangan kualitas hunian di perkotaan.
Bank Dunia mencatat, hampir 1 dari 5 warga kota di Indonesia masih tinggal di permukiman informal—indikasi bahwa akses terhadap hunian layak dan terjangkau masih menjadi tantangan besar.
Kebijakan: DP 0 Persen dan Subsidi, Cukupkah?
Pemerintah dan Bank Indonesia mencoba merespons. BI memperpanjang kebijakan DP 0 persen untuk KPR hingga Desember 2025, berharap bisa meringankan langkah awal membeli rumah.
Ada pula program KPR bersubsidi FLPP untuk masyarakat berpenghasilan rendah (MBR) dan Tabungan Perumahan Rakyat (Tapera) yang baru bergulir.
Namun, kebijakan ini tak selalu efektif bagi Gen Z dan milenial perkotaan. Masalah utamanya bukan sekadar DP, tapi rasio harga rumah terhadap pendapatan, stabilitas kerja, dan prioritas gaya hidup.
“DP nol persen tidak banyak membantu kalau harga rumahnya sendiri sudah di luar jangkauan,” ujar seorang analis properti yang enggan disebut namanya.
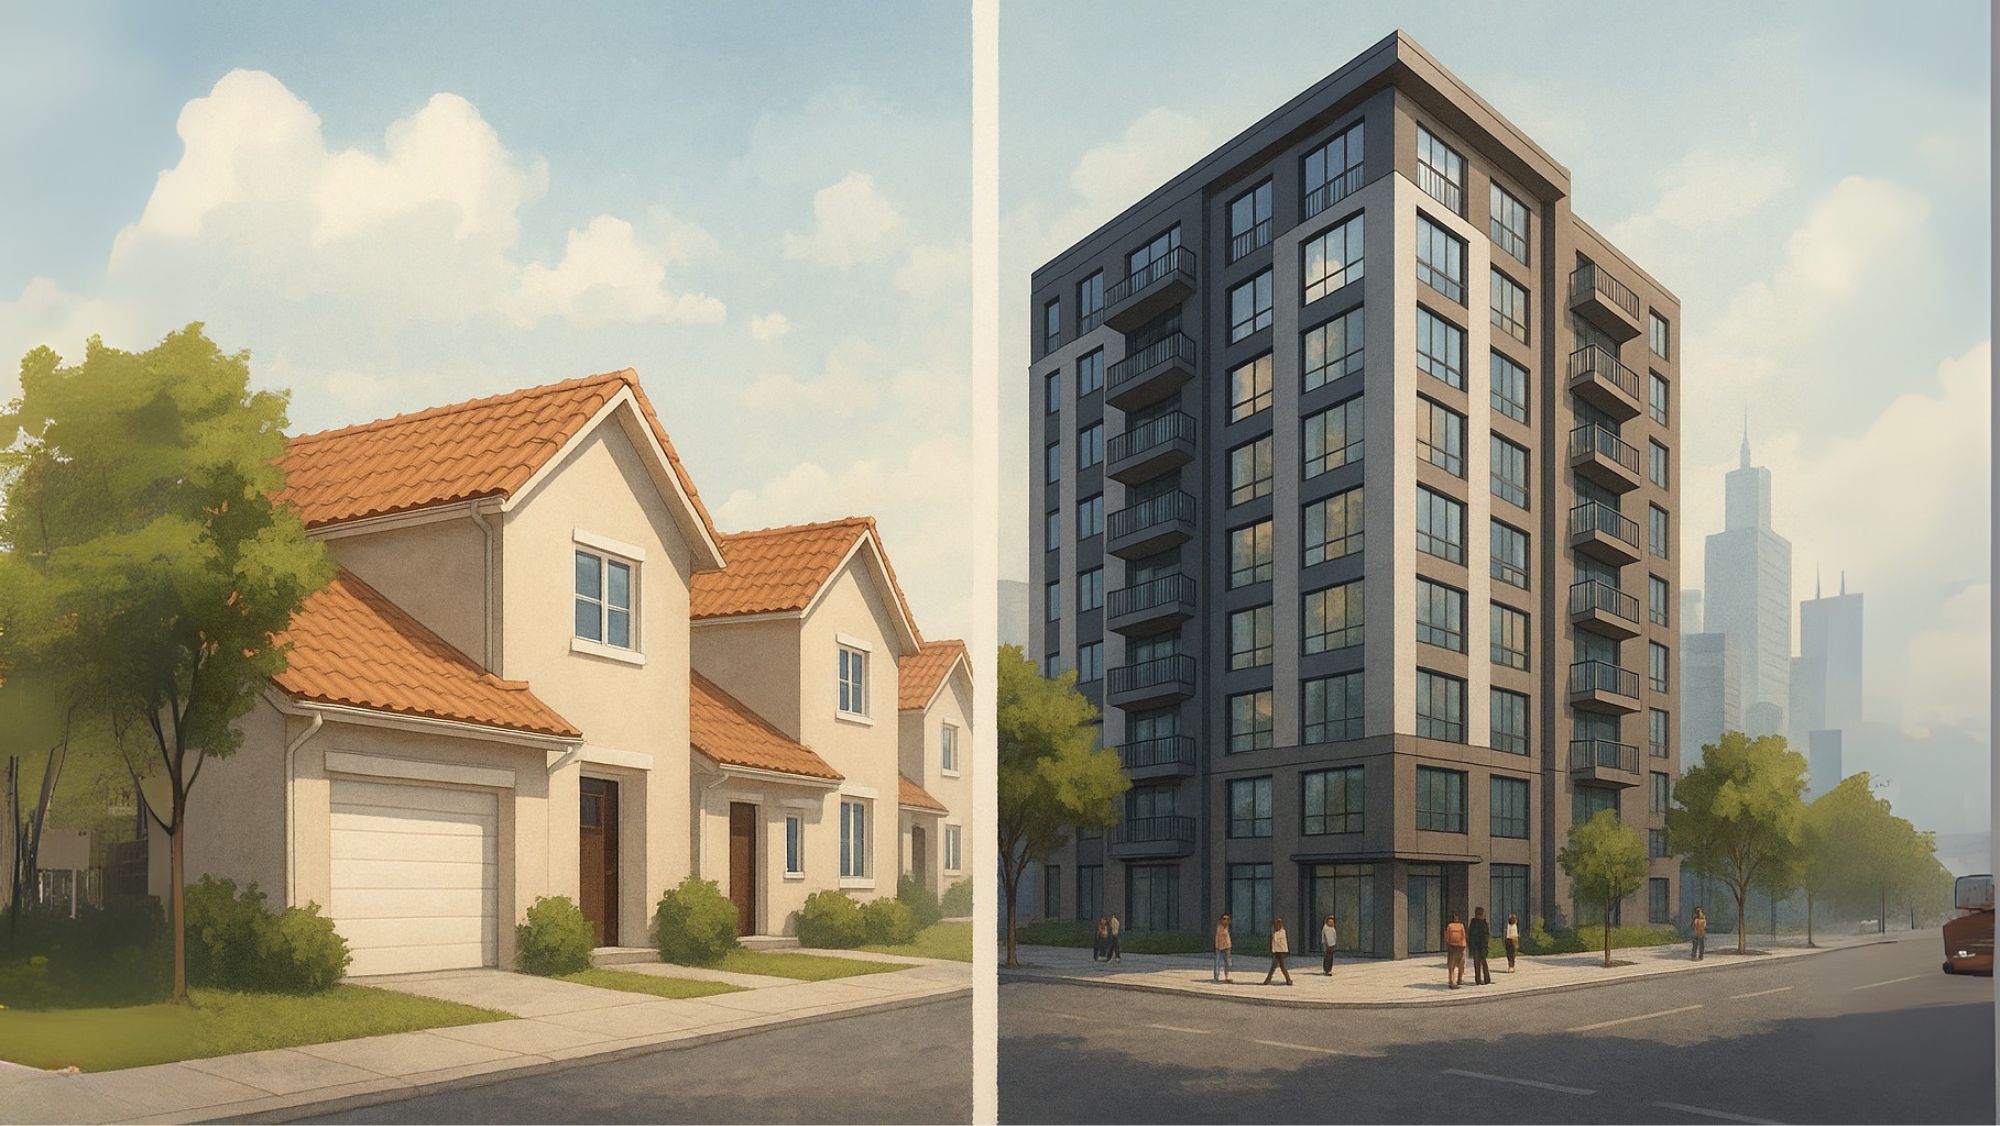
Masa Depan Hunian: Milik atau Akses?
Pertanyaannya kini bergeser: apakah anak muda masa depan akan kembali memprioritaskan kepemilikan rumah, ataukah akses fleksibel menjadi norma baru?
Banyak pengamat menilai, konsep kepemilikan penuh mungkin akan menyusut, digantikan skema berbagi kepemilikan, sewa jangka panjang, atau hunian modular yang lebih terjangkau.
Bagi Raka, jawabannya sederhana. “Kalau nanti kondisi sudah cocok, mungkin saya akan beli rumah. Tapi, untuk sekarang, saya lebih memilih hidup yang bisa dibawa ke mana saja,” ujarnya, sambil melirik papan jadwal acara komunitas di co-living-nya.
Di tengah harga yang melambung dan dunia kerja yang dinamis, kunci rumah mungkin tak lagi menjadi simbol kesuksesan bagi generasi muda. Setidaknya, tidak untuk hari ini.***