Indonesia masih tumbuh 5 persen di tengah gejolak global. Tapi, data kelas menengah yang menyusut, manufaktur nyaris stagnan, dan konsumen makin pelit bicara kemungkinan lain.
Waktu Menkeu Purbaya Yudhi Sadewa bilang ke Presiden bahwa “indikator produksi dan konsumsi menunjukkan fondasi ekonomi masih sehat,” pernyataan itu tidak asal bunyi.
Angka-angka memang masih berpihak ke pemerintah—setidaknya kalau dilihat dari jauh.
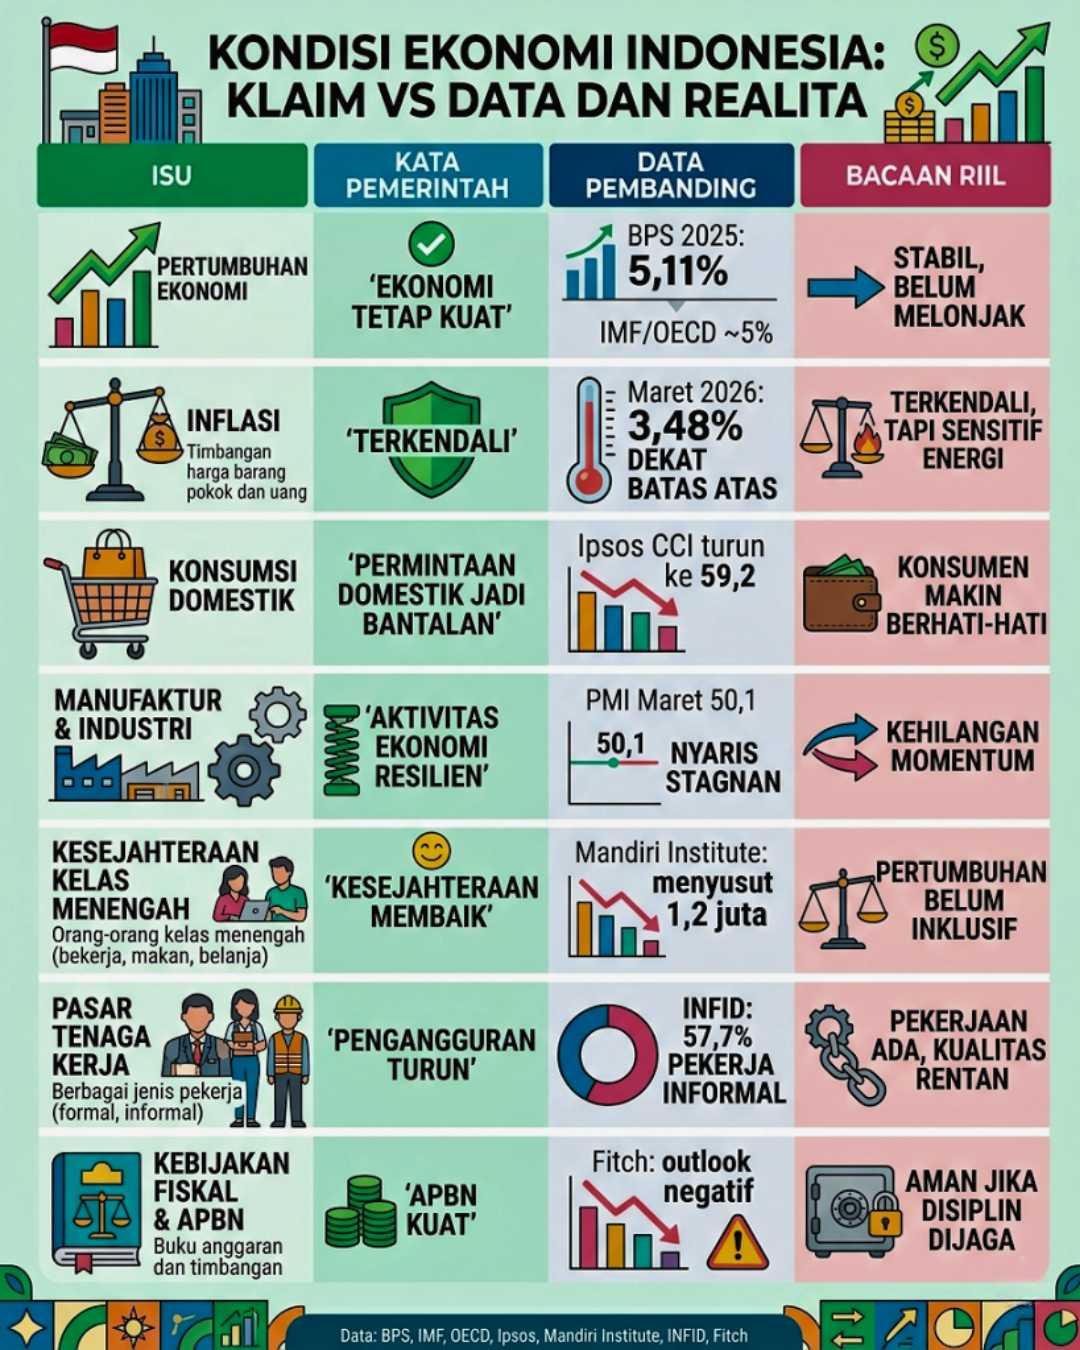
BPS mencatat ekonomi Indonesia tumbuh 5,11 persen sepanjang 2025, sedikit lebih tinggi dari 5,03 persen pada 2024. IMF dalam World Economic Outlook April 2026 memproyeksikan pertumbuhan Indonesia tetap di kisaran 5 persen tahun ini. ADB bahkan sedikit lebih optimistis, memperkirakan 5,2 persen pada 2026 dan 2027.
Di atas kertas, Indonesia tampak oke-oke saja.
Tapi, ada jarak antara apa yang terlihat di angka besar dan apa yang dirasakan oleh jutaan rumah tangga. Dan jarak itulah yang perlu dibaca lebih jujur.
Optimisme yang Perlu Diberi Tanda Bintang
Pemerintah tidak salah menyebut ekonomi “masih kuat.” Dibanding banyak negara yang porak-poranda dihajar konflik Timur Tengah, lonjakan harga energi, dan perlambatan global, Indonesia memang relatif bertahan lebih baik.
Kemenkeu memastikan harga BBM subsidi tidak naik hingga akhir 2026 untuk meredam tekanan daya beli. Bank Indonesia menahan BI-Rate di 4,75 persen pada April 2026—bukan karena semua longgar, tapi untuk menjaga rupiah dari tekanan eksternal yang makin serius. Sekretariat Kabinet pun menegaskan pemerintah sudah menyiapkan langkah antisipatif.
Semua ini bukan omong kosong. Fondasinya nyata.
Masalahnya, “aman dari krisis besar” tidak sama dengan “nyaman buat semua orang.” Di sinilah cerita mulai berbeda.
Angka Besar, Tekanan Kecil yang Tak Kelihatan
Di level rumah tangga dan sektor riil, sinyalnya jauh lebih campur aduk dari yang terlihat di laporan resmi.
Ipsos mencatat indeks kepercayaan konsumen Indonesia turun dari 62,6 pada Januari, ke 62,4 pada Februari, lalu anjlok ke 59,2 pada Maret 2026. Tiga bulan berturut-turut turun.
Ini bukan fluktuasi biasa—ini sinyal bahwa masyarakat makin menahan belanja dan makin tidak yakin soal hari esok.
S&P Global mencatat PMI manufaktur Indonesia masih 53,8 pada Februari 2026—angka yang solid. Tapi, pada Maret 2026, PMI itu ambruk ke 50,1. Masih di atas 50, artinya masih ekspansi, tapi tipis banget—nyaris stagnan.
Output turun setelah empat bulan tumbuh, pesanan baru melemah untuk pertama kali dalam delapan bulan, dan permintaan ekspor ikut tergelincir.
Industri belum masuk kontraksi. Tapi, momentumnya sudah hilang.
Inflasi tahunan Maret 2026 tercatat 3,48 persen—masih dalam koridor target Bank Indonesia, tapi sudah mendekati batas atas. Dan menurut Reuters, 31 ekonom memperkirakan risiko inflasi dari perang Iran dan tekanan rupiah akan memaksa BI menahan suku bunga sepanjang 2026.
Angka agregat inflasi memang terlihat “terkendali.” Tapi buat rumah tangga miskin dan kelas menengah bawah, kenaikan harga pangan, transportasi, dan biaya hidup sehari-hari terasa jauh lebih menusuk dari rata-rata nasional yang dilaporkan.
Kelas Menengah yang Diam-Diam Melorot
Ini retakan yang paling jarang disebut dalam pidato ekonomi pemerintah.
UGM, mengutip laporan Mandiri Institute, mencatat kelas menengah Indonesia menyusut dari 47,9 juta orang pada 2024 menjadi 46,7 juta orang pada 2025. Proporsinya turun dari 17,1 persen menjadi 16,6 persen dari total penduduk.
Pada saat yang sama, kelompok “calon kelas menengah”—mereka yang belum benar-benar masuk, tapi belum jatuh ke bawah garis kemiskinan—justru membengkak dan kini mencapai 50,4 persen populasi.
Lebih dari separuh penduduk Indonesia sedang berdiri di posisi yang tidak stabil: cukup mampu untuk tidak disebut miskin, tapi tidak cukup aman untuk disebut kelas menengah.
World Bank memberi catatan yang lebih struktural: Indonesia memang sudah mencapai status negara berpendapatan menengah atas, tapi jalan menuju negara berpendapatan tinggi melambat—upah riil stagnan, produktivitas melemah, dan sebagian besar pekerjaan masih informal.
Pertumbuhan 5 persen tidak otomatis mengangkat semua orang. Ini soal distribusi dan kualitas pertumbuhan, bukan sekadar laju angkanya.
Pekerja Informal: Mayoritas yang Tak Kelihatan di Statistik
INFID membaca data BPS Februari 2026 dengan kritis: meski angka pengangguran 4,74 persen tampak positif, sekitar 57,70 persen pekerja masih berada di sektor informal, dan 12,88 persen adalah pekerja keluarga tidak dibayar.
Pekerjaan memang ada. Tapi kualitasnya rentan.
Kemenkeu sendiri mengakui bahwa sekitar 90 persen ekonomi Indonesia bertumpu pada permintaan domestik. Artinya, daya beli masyarakat adalah tulang punggung ekonomi nasional—bukan ekspor, bukan investasi asing semata.
Ketika kelas menengah menyusut, ketika pekerja informal mendominasi, ketika konsumen makin ngerem belanja—tulang punggung itu sedang menanggung tekanan yang tidak terlihat di angka pertumbuhan agregat.
Fiskal: Peredam yang Tidak Bisa Dipakai Selamanya
OECD memperkirakan pertumbuhan global hanya 2,9 persen pada 2026 akibat tekanan konflik Timur Tengah, lonjakan energi, dan ketidakpastian permintaan global. Tekanan eksternal ini akan terus menyusup ke fiskal Indonesia lewat subsidi energi yang membengkak dan rupiah yang masih menanggung beban.
Fitch Ratings menyatakan Indonesia tidak akan langsung diturunkan peringkatnya jika defisit sementara menembus 3 persen PDB—asal bersifat sementara dan pemerintah tetap berkomitmen pada konsolidasi fiskal.
Tapi, Fitch sebelumnya sudah mengubah prospek Indonesia menjadi negatif pada Maret 2026, dengan kekhawatiran atas kredibilitas kebijakan dan meningkatnya ketidakpastian.
Ini sinyal yang perlu dibaca serius. Lembaga pemeringkat global tidak bilang Indonesia rapuh, tapi mereka sedang mengawasi dengan seksama.
APBN masih menjadi peredam kejut. Tapi peredam itu tidak bisa dipakai tanpa batas.
Potret Singkat: Narasi Resmi vs. Data Lapangan
Yang Sesungguhnya Sedang Dipertaruhkan
Indonesia tidak sedang berdiri di tepi krisis. Itu fakta yang harus diakui dengan jujur.
Bantalan konsumsi domestik, subsidi energi yang ditahan, pertumbuhan di kisaran 5 persen, dan sistem keuangan yang relatif stabil—semua itu nyata. Indonesia memang lebih tangguh dari banyak negara yang terempas gejolak global.
Tapi ada pertanyaan yang perlu diajukan lebih keras: pertumbuhan untuk siapa?
Ketika kelas menengah menyusut, ketika lebih dari separuh pekerja bergelut di sektor informal tanpa jaring pengaman yang memadai, ketika konsumen makin pelit bukan karena memilih tapi karena terjepit—maka optimisme pemerintah hanya akan terasa meyakinkan bagi mereka yang sudah aman.
Bagi yang lain, ekonomi Indonesia bukan soal apakah angka tumbuh atau tidak. Ini soal apakah pertumbuhan itu terasa sampai dapur, sampai kontrakan, sampai anak yang butuh biaya sekolah.
Dan sampai pertanyaan itu terjawab dengan data yang lebih jujur, kata “aman” dalam narasi ekonomi pemerintah harus selalu dibaca dengan satu catatan yang tak boleh dihilangkan: aman bagi siapa?***