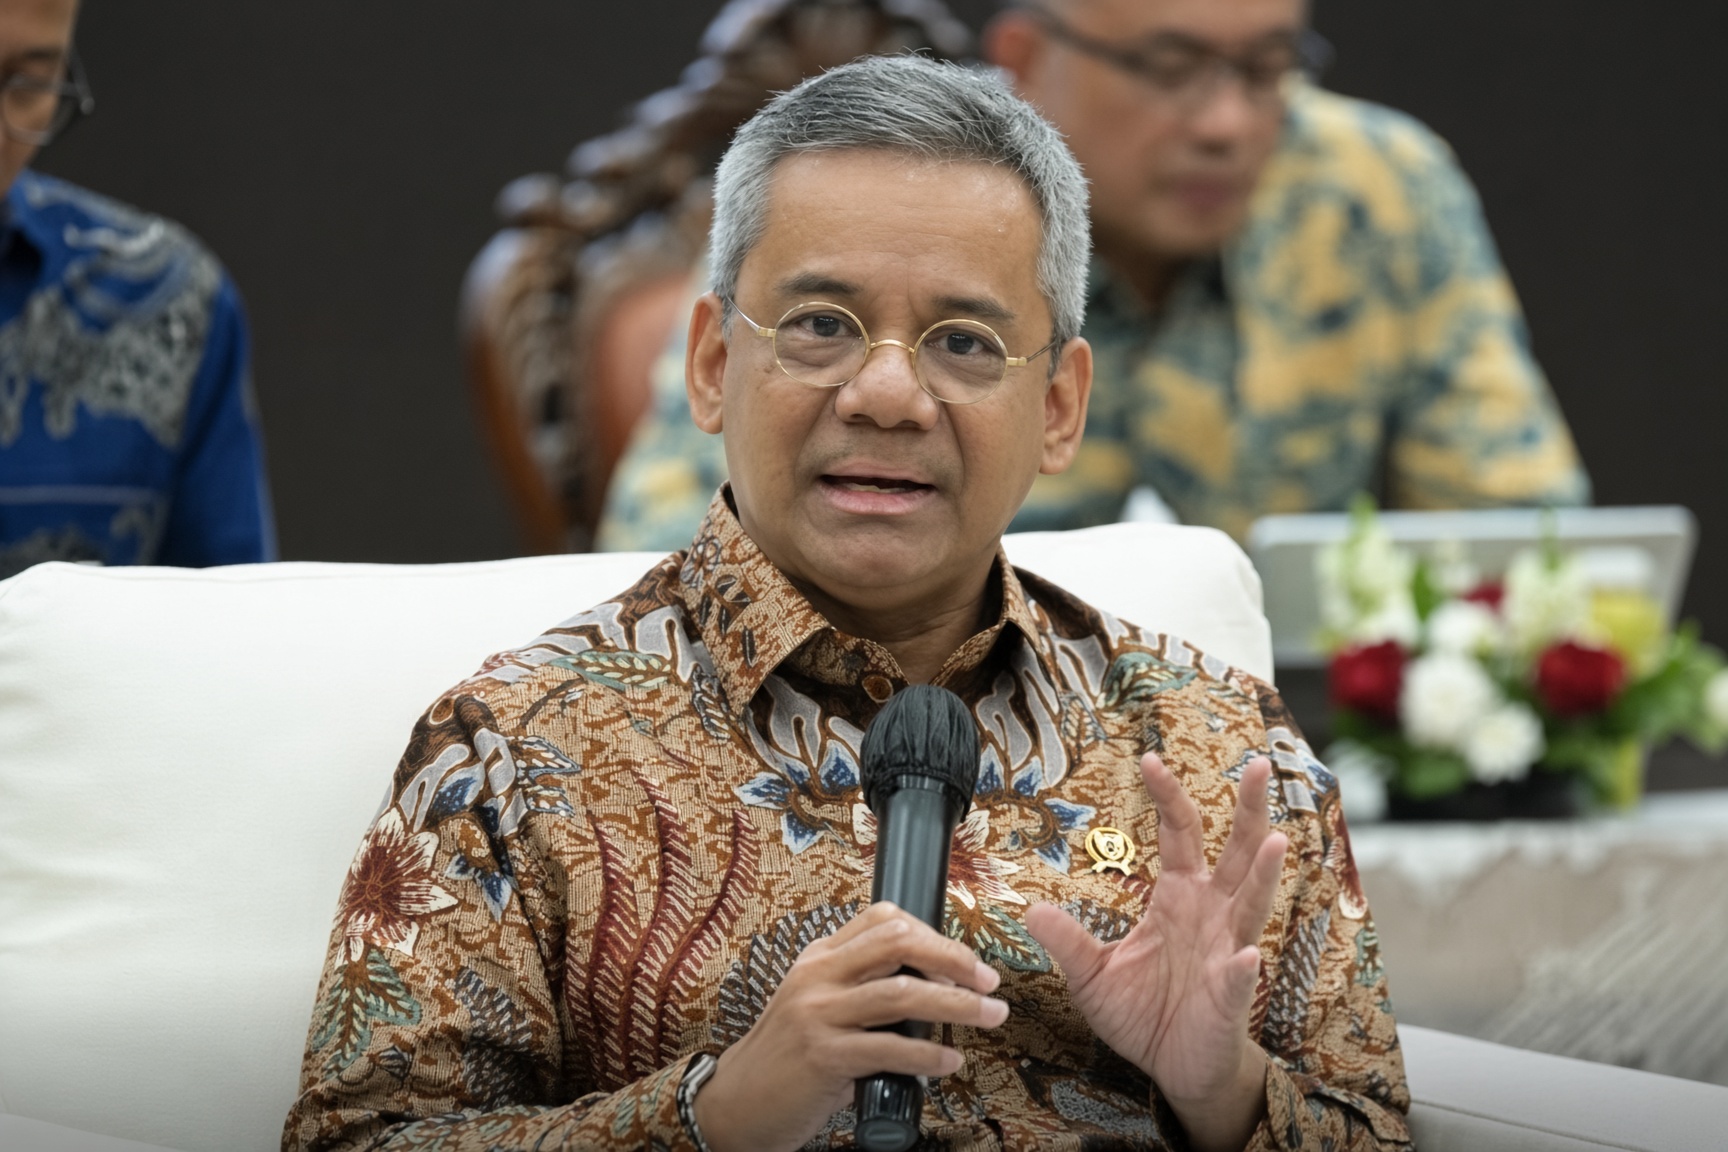
Sri Mulyani pilih simpan dana negara sebagai “tabungan” demi stabilitas. Purbaya justru gelontorkan Rp200 triliun ke bank, agar kredit mengalir. Mana lebih ampuh dorong ekonomi?
__________
Pergantian kursi Menteri Keuangan dari Sri Mulyani Indrawati ke Purbaya Yudhi Sadewa membuka babak baru perdebatan arah kebijakan fiskal Indonesia. Keduanya sama-sama bicara soal menjaga ekonomi, namun dengan cara yang berbeda.
Sri Mulyani memilih menyimpan uang negara sebagai buffer, sementara Purbaya langsung menggelontorkannya ke bank untuk disalurkan sebagai kredit. Mana yang lebih ampuh mengatasi problem ekonomi nasional?
Sri Mulyani: Menjaga “Tabungan Negara”
Menjelang akhir masa jabatannya pada Juli 2025, Sri Mulyani menegaskan bahwa Saldo Anggaran Lebih (SAL) negara mencapai sekitar Rp459,5 triliun. Dana itu, menurutnya, adalah penyangga fiskal untuk menghadapi masa transisi pemerintahan sekaligus ketidakpastian global.
“Prudent dan berkelanjutan,” begitu ia menggambarkan strateginya.
Uang negara ditempatkan di kas pemerintah maupun Bank Indonesia agar APBN tetap aman bila ada guncangan.
Meski begitu, Sri Mulyani tidak sepenuhnya pasif. Saat pandemi 2020–2021, ia sempat menempatkan dana pemerintah di bank Himbara untuk memperluas Program Pemulihan Ekonomi Nasional (PEN) dan Kredit Usaha Rakyat (KUR). Hasilnya, ratusan triliun kredit bisa tersalurkan ke sektor riil.
Artinya, “menyimpan” bagi Sri Mulyani bukan semata parkir uang, melainkan menunggu momentum yang tepat untuk menyalurkannya secara selektif.
Purbaya: Mengalirkan Likuiditas ke Sektor Riil
Berbeda halnya dengan Purbaya Yudhi Sadewa. Dalam hitungan hari setelah dilantik pada awal September 2025, ia langsung mengumumkan kebijakan besar: Rp200 triliun uang pemerintah dipindahkan dari Bank Indonesia ke bank-bank BUMN.
Dana ini ditempatkan dalam bentuk deposit on call tenor 6 bulan, dengan bunga sekitar 80,5 persen dari BI-Rate. Rinciannya, Bank Mandiri, BNI, dan BRI masing-masing menerima Rp55 triliun, BTN Rp25 triliun, dan Bank Syariah Indonesia Rp10 triliun.
Namun, ada syarat mutlak yang harus dipenuhi, di mana dana tersebut hanya boleh disalurkan sebagai kredit produktif. Bank dilarang menggunakannya untuk membeli Surat Berharga Negara (SBN) atau Sekuritas Rupiah Bank Indonesia (SRBI).
Setiap bulan, mereka wajib melaporkan realisasi penyaluran ke Kementerian Keuangan.
Alasan Purbaya jelas: likuiditas bank kering, kredit melambat, ekonomi butuh dorongan cepat. “Tujuan utama kita adalah menghidupkan sektor riil,” ujarnya dalam konferensi pers.
Kebijakan ini dibakukan dalam Keputusan Menteri Keuangan No. 276/2025.
Perbedaan Imbas Kedua Strategi
Perbedaan strategi kedua menteri bisa diringkas sebagai berikut:
Sri Mulyani mengutamakan stabilitas fiskal dengan buffer kas besar. Efeknya, APBN kuat menghadapi guncangan, tetapi kredit perbankan tidak otomatis meningkat kecuali lewat program khusus.
Purbaya: mengutamakan injeksi likuiditas agar bank segera menyalurkan kredit. Efeknya lebih langsung ke sektor riil, namun berisiko jika permintaan kredit rendah atau kualitas penyaluran lemah.
Ekonom mengingatkan, injeksi likuiditas bukan obat ajaib. Pertumbuhan kredit sempat melambat, dan suku bunga kredit masih tinggi—sekitar 9,16% per Juli 2025. Tanpa permintaan yang kuat, bank bisa kesulitan menyalurkan dana tambahan.
Sektor yang Paling Potensial
Sejumlah sektor diyakini siap menyerap kredit tambahan, yaitu:
- UMKM, yang masih kekurangan akses modal namun sangat sensitif terhadap bunga.
- Manufaktur dan konstruksi, bila proyek berjalan sesuai target pemerintah.
- Pertanian dan pangan, terutama untuk modal kerja musim tanam.
- Properti dan infrastruktur, meski rentan jika daya beli masyarakat melemah.
Intinya
Dua jalan berbeda itulah yang pernah dan sedang ditempuh: Sri Mulyani menjaga tabungan negara demi ketahanan APBN, sementara Purbaya memilih memutar uang untuk menghidupkan sektor riil.
Pertaruhan hasilnya akan terlihat dalam beberapa bulan ke depan: apakah ekonomi lebih diuntungkan dengan tabungan yang tebal atau dengan uang yang deras mengalir ke pasar.***